
 Согласовать нормы и единицы по услугам
 Загрузить выполненные услуги
 Зафиксировать фактический расход и списания
 Разобрать отклонения и потребность закупки
Условные данные и выбранные статьи расчёта; это не финансовая отчётность компании.
Разработка для салонов красоты
Разбирайте расход материалов по услугам салона
Свяжите материалы с выполненными услугами и сравните фактический расход с правилами салона. Отдельно учтите порчу и другие причины списания.
Какой пилот обсудим
Начало внедрения: Пилот одной группы услуг с нормами и фактическим расходом
Разработка и внедрение под правила вашей компании
Образец записи · учебные данныеУчебное отклонение расхода
- Материал и услуга
- Учебный состав А, услуга У-01; учёт в граммах
- Условная норма
- 60 г на услугу; это не инструкция применения
Кому пригодится
Собственник салона красоты
Посмотрите, как движется задача.
Материалы по услугам салона. Раскройте этап — увидите его место в процессе. Это схема будущего решения, а не подключённая система.
01Согласовать нормы и единицы по услугам
Нормы материалов одной группы услуг
02Загрузить выполненные услуги
Справочник упаковок и коэффициентов в мл
03Зафиксировать фактический расход и списания
Обезличенные записи услуг и отдельной порчи
04Разобрать отклонения и потребность закупки
Расход услуги и порча меняют остаток разными строками; коэффициент упаковки раскрыт.
Пилот одной группы услуг с нормами и фактическим расходом. Данные, подключения и критерии согласуем до разработки.
Сначала пример. Затем ваша задача.Что изменится.
Что изменится.
Как это проверить.
Сравните учебные данные или откройте запись в модели. Это отдельные способы проверки: изменения между ними не переносятся.
Польза для вашей компанииРазбирайте перерасход материалов салона по услуге и норме списания
Сравнение на готовых данных
Сравните другую учебную запись: фактический расход 90 мл при норме 60 мл. Отклонение +30 мл требует разбора причины; утверждённая норма не меняется.
- Фактический расход
- До изменения80 мл→После изменения90 мл
- Отклонение от нормы
- До изменения20 мл→После изменения30 мл
В этом сравненииТребуют внимания: 1
Быстрый расчётПрименить изменение и сравнить
Два независимых примера: введённые здесь данные в модель не переносятся.Работа командыОткрыть готовую учебную записьВедомость расхода по услуге и причинам списания
Что проверить в полной модели
Упаковка корректно пересчитывается в расходную единицу
- Назначить
- Внести факт
- Принять или вернуть
Что нужно для вашего решения
- Ваши материалы
- Перечень услуг и нормы
- Результат для команды
- Норма, фактическое применение и списание по другой причине показаны отдельно.
- Что сверить в готовой учебной записи
- Упаковка корректно пересчитывается в расходную единицу
Кнопка меняет только поле «Фактический расход»; остальные введённые данные сохраняются. Зависимые согласования могут потребовать повторной проверки. Учебные случаи не исправляют реальные измерения и заказы.
Зачем внедрять / Разработка для салонов красоты
Разбирайте перерасход материалов салона по услуге и норме списания
Сверять потребность с остатками
Понимать состав затрат услуги
Проверьте на понятном примереОт исходных данных
Открыть учебный продукт От исходных данных
к результату, который можно принять.
Выберите этап: все данные остаются видны.
- 01Что подаём на вход→
Перечень услуг и нормы
Номенклатура с упаковками и единицами
Проверяем состав и правила вашей компании.Выбрать запись и изменить вводные - 02Что получаем→
Ведомость расхода по услуге и причинам списания
Учебный пример / Учебное отклонение расходаПример показывает формат результата, а не выполненную работу клиента.Открыть расчёты и сводку- Материал и услуга
- Учебный состав А, услуга У-01; учёт в граммах
- Условная норма
- 60 г на услугу; это не инструкция применения
- 03Как принимаем
Проверка по вашему процессу
Упаковка корректно пересчитывается в расходную единицу
Критерии фиксируем до разработки. Расчёт и документ сами по себе не подтверждают реальное выполнение.Пройти исполнение и приёмку
Узнаёте ситуацию?
Закупки растут, но непонятно, как расход связан с выполненными услугами.
Открытая упаковка списана целиком, нормы и фактический расход смешаны.
Норма, фактическое применение и списание по другой причине показаны отдельно.
На конкретном примере
Материалы по услугам салона
Разбирайте перерасход материалов салона по услуге и норме списания. Ниже — конкретный случай с изменением вводных и сравнением результата. Данные учебные.
Попробуйте как продукт
Открыть модель продукта ↗Локальная демонстрация. Это не подключённая система вашей компании.Ведомость расхода по услуге и причинам списания
Откройте рабочий контур: три записи, реестр, карточки, этапы, история изменений и сводка. Можно добавить свою учебную запись и пройти процесс целиком.
Материалы по услугам салонаЛокальное демо
Попробуйте конкретный случай
Сравните другую учебную запись: фактический расход 90 мл при норме 60 мл. Отклонение +30 мл требует разбора причины; утверждённая норма не меняется.
- 1Измените данные
Фактический расход: 80 мл → 90 мл
- 2Посмотрите, что получится
Отклонение от нормы: 20 мл → 30 мл
- 3Проверьте условия
Обратите внимание: Расход не выше заданной нормы
Все показатели: до и после
До изменения
Отклонение от нормы: 20 мл
После изменения
Отклонение от нормы: 30 мл
02 / Результат
Данные примераУчебная модель
Норму утверждает салон; отклонение само по себе не доказывает ошибку сотрудника. Все данные, цены, пороги и нормы учебные. Расчёт выполняется локально, без внешних API и ИИ. Реальные заказы не меняются, данные остаются в браузере.
От проверки — к действию
Учебный сценарийРасход услуги и порча не смешиваются
С-077: флакон 1000 мл; по услуге У-17 списано 80 мл при норме 60 мл.
Ещё 20 мл пролито; если включить в услугу, отклонение станет 40 вместо 20 мл.
03 / Выберите действие сотрудника
04 / Результат выбранного действияВедомость расхода по услуге и причинам списания
Остаток 900 мл; отклонение услуги +20 мл, порча 20 мл отдельно, причина отклонения требует разбора.
Этот сценарий показывает заранее заданные состояния карточки. Выбор действия не проверяет реальные документы и не выполняет операцию в вашей системе. Расчёты выше — отдельная редактируемая модель.
Как пример встраивается в рабочий процесс
Услуги и обучениеСЦЕНАРИЙ 077
01Материал и услугаУчебный состав А, услуга У-01; учёт в граммах
02Условная норма60 г на услугу; это не инструкция применения
03Фактически внесено75 г
04Отклонение75 − 60 = 15 г; 15 / 60 × 100 = 25%; требуется разбор причины
Учебное отклонение расхода
Пример / 077
УЧЕБНЫЙУчебное отклонение расхода
- Материал и услуга
- Учебный состав А, услуга У-01; учёт в граммах 01
- Условная норма
- 60 г на услугу; это не инструкция применения 02
- Фактически внесено
- 75 г 03
- Отклонение
- 75 − 60 = 15 г; 15 / 60 × 100 = 25%; требуется разбор причины 04
Текущий шаг
Согласовать нормы и единицы по услугам
Такой пилот проверим на ваших данных
Состав и критерии ниже — основа для обсуждения внедрения.
Что нужно разработать
Ведомость расхода по услугам.
Состав первой версии.
Разбор одной группы услуг. Объём и подключения уточняем по вашим примерам до начала разработки.
С чего начнём
- 01
Перечень услуг и нормы
- 02
Номенклатура с упаковками и единицами
- 03
Начальные остатки и история расхода
Что получит команда
- 01
Ведомость расхода по услугам
- 02
Реестр отклонений
- 03
Предложение пополнения остатков
Отраслевые проверки: Прослеживаемость возврата расходника до партии и услуги
Практика GS1 связывает движение материала с объектом и событием, а PROV — результат с источником и ответственным. Для салона это ручная сверка партии выдачи и возврата по услуге; применение этих ориентиров не означает сертификацию или автоматический допуск материала к использованию.
Ручное условие приёмки
Я сверил партию выдачи и возврата по услуге и подтвердил назначение остатка: допустимый возврат в запас либо отдельное списание по инструкции материала.
Это подтверждение проверяющего в учебном процессе, а не автоматическая сертификация или аудит предприятия.
Что подготовить для рабочего внедрения
- Обезличенная карточка услуги с журналом выдачи, партией материала, замером расхода и записью возврата.
- Инструкция изготовителя для выбранного материала и утверждённый салоном порядок возврата либо списания остатков с ответственным.
Профессиональные ориентиры
В модели нет реестра партий, срока после вскрытия и отдельных потоков возврата и списания. Чекбокс выражает заявление ответственного; пригодность материала и соблюдение инструкции требуют проверки салоном вне демо.
Профильный ИИ-разбор и границы применения ↗Начнём с одной задачиЧто нужно
Что нужно
для первого разбора
Выберем один процесс и заранее договоримся, какой результат вам подходит.
Что понадобится от вас
- Нормы материалов одной группы услуг
- Справочник упаковок и коэффициентов в мл
- Обезличенные записи услуг и отдельной порчи
Как поймём, что всё работает
Расход услуги и порча меняют остаток разными строками; коэффициент упаковки раскрыт.
Что проверяем перед запуском
- Что получит сотрудник
Ведомость расхода по услуге и причинам списания
Пример на странице: Учебное отклонение расхода. - Что проверит ваша команда
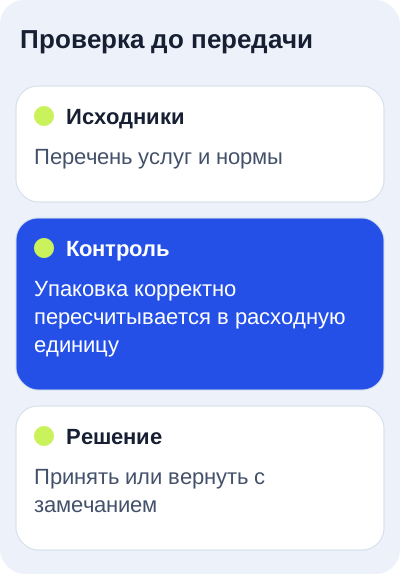
Упаковка корректно пересчитывается в расходную единицу
Ответственный принимает работу после проверки или возвращает её на доработку.
От примера к вашей системе
Как внедрим
в рабочий процесс
Пилот одной группы услуг с нормами и фактическим расходом. Проверяем связи и исключения до переноса в повседневную работу.
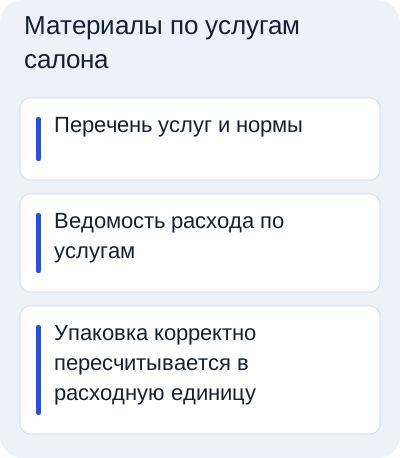
Пилот на ваших исходниках
Что покажет первая проверка
- 01На входе
- Перечень услуг и нормы
- 02Получите для проверки
- Ведомость расхода по услугам
- 03По чему принимаем
- Упаковка корректно пересчитывается в расходную единицу
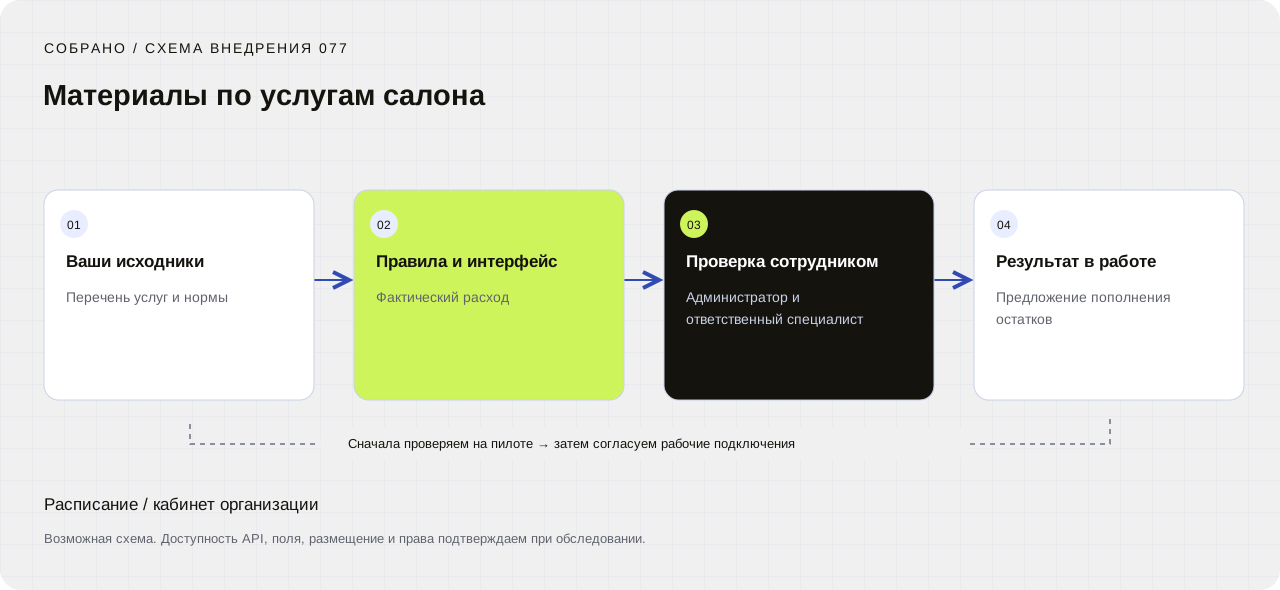
Ваши исходники
Перечень услуг и нормы
Правила и интерфейс
Фактический расход
Проверка сотрудником
Администратор и ответственный специалист
Результат в работе
Предложение пополнения остатков
Разобрать ваш процесс
Закупки растут, но непонятно, как расход связан с выполненными услугами.
Сверяем исходные примеры, роли и исключения. Фиксируем один сценарий пилота.
НА ВЫХОДЕ
Схема процесса и согласованный состав первой версии.
Собрать рабочий прототип
Ведомость расхода по услугам
Показываем интерфейс и правила на согласованной выборке. Проверяем неоднозначные случаи с вашей командой.
НА ВЫХОДЕ
Реестр отклонений
Подключить данные
Перечень услуг и нормы
Сначала проверяем доступные выгрузки и интерфейсы. Если обмен возможен, согласуем поля, направления и права записи.
НА ВЫХОДЕ
Подтверждённый способ обмена либо согласованный импорт. Если интерфейса нет — зафиксированное ограничение и решение о следующем шаге.
Проверить в работе
Упаковка корректно пересчитывается в расходную единицу
Проводим контрольные сценарии, обучаем ответственных, передаём документацию и порядок восстановления.
НА ВЫХОДЕ
Предложение пополнения остатков
Проект технического задания
Задача описана.
Результат проверяем.
Основа ТЗ для направления «Материалы по услугам салона». Дополняем её вашими правилами и согласуем перед разработкой.
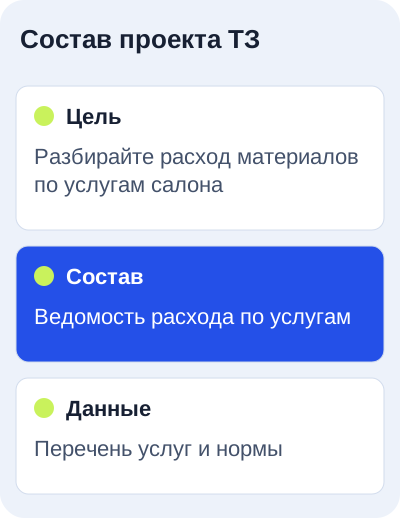
ТЗ / 077ПРОЕКТ · v0.4
Материалы по услугам салона
- Цель
- Разбирайте расход материалов по услугам салона
- Состав
- Ведомость расхода по услугам; Реестр отклонений; Предложение пополнения остатков
- Контур обмена
- Расписание / кабинет организации — после проверки интерфейсов
- Приёмка
- Упаковка корректно пересчитывается в расходную единицу
Показать карту данных и исключения
- Норма на услугу · мл
- Фактический расход · мл
Неполные вводные, несовпадающие редакции, повторные отправки и недоступность внешней системы должны иметь отдельный понятный сценарий.
Принимаем по результату
Как поймём,
что пилот работает
- 01
Упаковка корректно пересчитывается в расходную единицу
- 02
Отмена услуги не создаёт нормативный расход
- 03
Списание из-за порчи отличается от применения
Границы решения
Отклонение — повод проверить данные и условия услуги, а не автоматический вывод о нарушении сотрудника.
Условная модель стоимости
Оценка по этапам.
Состав — до старта.
Пример бюджета для обсуждения. Это не утверждённый прайс и не расчёт стоимости вашей задачи.
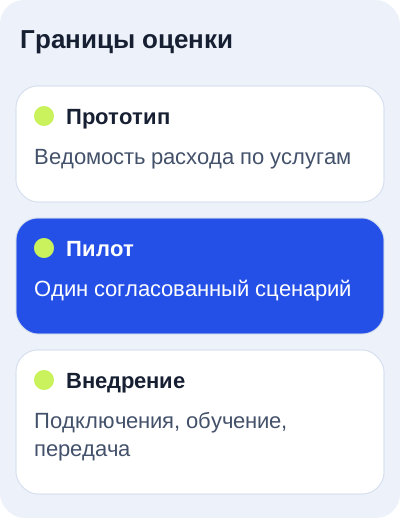
Ведомость расхода по услугам
- Интерфейс и правила на примерах
- Проверка логики с вашей командой
- Основа для оценки пилота
Пилот одной группы услуг с нормами и фактическим расходом
- Один ограниченный рабочий сценарий
- Критерии и разбор исключений
- Решение о дальнейшем развитии
Подключения, права, обучение и передача в согласованном контуре
- Согласованные внешние подключения
- Обучение и документация
- Порядок поддержки и восстановления
Бюджеты показывают разные объёмы работ и не складываются автоматически. В предложении фиксируем границы каждого этапа, налоги, лицензии, оборудование и сопровождение. Точную стоимость определяем после разбора исходников.
Индивидуальная разработка
Решение под вашу
уникальную задачу
Спроектируем отдельный инструмент или адаптируем это направление под ваши правила, роли, интерфейсы и инфраструктуру. Начнём с процесса и примера результата, который нужен вашей команде.
В этом направлении можно изменить состав: Нормы по услугам; Фактический расход; Остатки и отчёт.
Сначала согласуем границы и критерии. Затем оценим разработку.До первого разговора
Хорошие вопросы.
Прямые ответы.
Нужно взвешивать каждую операцию?
Выбираем реалистичный способ фиксации для выбранной группы материалов.
Если расход отличается по клиентам?
Вводим согласованные варианты услуги и допустимые основания различий.
Это заменит склад?
Пилот ограничен одной группой услуг; интеграцию с текущим складом определяем отдельно.
Связанные задачи
Следующая задача.
 Услуги и обучение
076
Бронирование спортивных площадок
Кортам, залам и спортивным комплексам
Проверяйте длительность занятия перед подтверждением аренды площадки
Демо и состав разработки
 Услуги и обучение
078
Подтверждение приёмов
Частным клиникам
Выявляйте слишком короткое окно записи до подтверждения приёма
Демо и состав разработки
 Услуги и обучение
075
Кабинет тренера и клиента
Фитнес-студиям
Сопоставляйте назначенные и выполненные занятия клиента в кабинете тренера
Демо и состав разработки
Ваш процесс / проверяемый пилот
Разобрать учёт материалов салона
Пилот одной группы услуг с нормами и фактическим расходом
Сейчас работает предпросмотр: бриф скачивается на устройство, данные не отправляются. Не вводите чувствительную информацию.Что согласуем до разработки
Состав первой версии, исходные данные, стоимость и критерии приёмки. Уникальную задачу тоже можно разобрать.
Подготовьте для предметного разбора01 02
Есть ли утверждённые нормы расхода?
Где учитываются поступления и остатки материалов?
Что проверим отдельноРеальные данные, доступы и ограничения подключений. Учебное демо показывает механику; объём внедрения определяется после разбора вашего примера.