
 Утвердить бюджет и статьи
 Распределить операции по объектам
 Проверить обязательства и неразнесённое
 Сравнить план, факт и прогноз
Условные данные и выбранные статьи расчёта; это не финансовая отчётность компании.
Разработка для бизнеса: строительным подрядчикам
Знайте прогноз результата каждого строительного объекта
Сопоставьте бюджет с затратами и оставшимися обязательствами. Отдельный учёт движения денег помогает не принимать авансы за результат объекта.
Какой пилот обсудим
Начало внедрения: Пилот управленческого план-факта по одному строительному объекту
Разработка и внедрение под правила вашей компании
Образец записи · учебные данныеУчебный прогноз результата объекта
- Договорная выручка
- 1 200 000 ₽ без НДС; условный пример
- Затраты на дату отчёта
- 650 000 ₽, проверено по реестру
Кому пригодится
Собственник подрядчика
Посмотрите, как движется задача.
Прибыльность строительных объектов. Раскройте этап — увидите его место в процессе. Это схема будущего решения, а не подключённая система.
01Утвердить бюджет и статьи
Выручка договора без НДС
02Распределить операции по объектам
Факт затрат по статьям
03Проверить обязательства и неразнесённое
Прогноз оставшихся обязательств
04Сравнить план, факт и прогноз
Остаточные затраты учтены; выручка не подменяется поступлениями.
Пилот управленческого план-факта по одному строительному объекту. Данные, подключения и критерии согласуем до разработки.
Сначала пример. Затем ваша задача.Что изменится.
Что изменится.
Как это проверить.
Сравните учебные данные или откройте запись в модели. Это отдельные способы проверки: изменения между ними не переносятся.
Польза для вашей компанииПроверяйте прогноз результата стройки с учётом ещё не понесённых затрат
Сравнение на готовых данных
Поднимите прогноз остаточных затрат до 450 000 ₽ и проверьте результат объекта.
- Прогноз оставшихся затрат
- До изменения300 000 ₽→После изменения450 000 ₽
- Прогноз результата
- До изменения100 000 ₽→После изменения-50 000 ₽
В этом сравненииТребуют внимания: 1
Быстрый расчётПрименить изменение и сравнить
Два независимых примера: введённые здесь данные в модель не переносятся.Работа командыОткрыть готовую учебную записьПрогноз результата объекта с остаточными затратами
Что проверить в полной модели
Итоги сверены с источниками
- Назначить
- Внести факт
- Принять или вернуть
Что нужно для вашего решения
- Ваши материалы
- Бюджет объекта
- Результат для команды
- Платежи, затраты, обязательства и прогноз показаны отдельно.
- Что сверить в готовой учебной записи
- Итоги сверены с источниками
Кнопка меняет только поле «Прогноз оставшихся затрат»; остальные введённые данные сохраняются. Зависимые согласования могут потребовать повторной проверки. Учебные случаи не исправляют реальные измерения и заказы.
Зачем внедрять / Разработка для бизнеса: строительным подрядчикам
Проверяйте прогноз результата стройки с учётом ещё не понесённых затрат
Будущие обязательства не теряются за текущим остатком денег
Отклонения можно разобрать до завершения объекта
Проверьте на понятном примереОт исходных данных
Открыть учебный продукт От исходных данных
к результату, который можно принять.
Выберите этап: все данные остаются видны.
- 01Что подаём на вход→
Бюджет объекта
Реестры затрат и платежей
Проверяем состав и правила вашей компании.Выбрать запись и изменить вводные - 02Что получаем→
Прогноз результата объекта с остаточными затратами
Учебный пример / Учебный прогноз результата объектаПример показывает формат результата, а не выполненную работу клиента.Открыть расчёты и сводку- Договорная выручка
- 1 200 000 ₽ без НДС; условный пример
- Затраты на дату отчёта
- 650 000 ₽, проверено по реестру
- 03Как принимаем
Проверка по вашему процессу
Итоги сверены с источниками
Критерии фиксируем до разработки. Расчёт и документ сами по себе не подтверждают реальное выполнение.Пройти исполнение и приёмку
Узнаёте ситуацию?
На счёте есть деньги, но результат объектов неизвестен.
Авансы считают прибылью, обязательства и общие расходы забывают.
Платежи, затраты, обязательства и прогноз показаны отдельно.
На конкретном примере
Прибыльность строительных объектов
Проверяйте прогноз результата стройки с учётом ещё не понесённых затрат. Ниже — конкретный случай с изменением вводных и сравнением результата. Данные учебные.
Попробуйте как продукт
Открыть модель продукта ↗Локальная демонстрация. Это не подключённая система вашей компании.Прогноз результата объекта с остаточными затратами
Откройте рабочий контур: три записи, реестр, карточки, этапы, история изменений и сводка. Можно добавить свою учебную запись и пройти процесс целиком.
Прибыльность строительных объектовЛокальное демо
Попробуйте конкретный случай
Поднимите прогноз остаточных затрат до 450 000 ₽ и проверьте результат объекта.
- 1Измените данные
Прогноз оставшихся затрат: 300 000 ₽ → 450 000 ₽
- 2Посмотрите, что получится
Прогноз результата: 100 000 ₽ → -50 000 ₽
- 3Проверьте условия
Обратите внимание: Прогноз не отрицательный
Все показатели: до и после
До изменения
Прогноз результата: 100 000 ₽
После изменения
Прогноз результата: -50 000 ₽
02 / Результат
Данные примераУчебная модель
Простая управленческая модель, не бухгалтерский расчёт прибыли. Неразнесённые и общие расходы не включены. Реальные заказы не меняются, данные остаются в браузере.
От проверки — к действию
Учебный сценарийОстаточные затраты меняют прогноз результата
ОБ-014: выручка 1 000 000 ₽, факт затрат 600 000 ₽ без НДС.
Осталось затрат 300 000 ₽; разница 400 000 ₽ не является итоговым результатом.
03 / Выберите действие сотрудника
04 / Результат выбранного действияПрогноз результата объекта с остаточными затратами
ОБ-014: прогноз результата 100 000 ₽ без НДС; остаток затрат 300 000 ₽ выделен отдельно.
Этот сценарий показывает заранее заданные состояния карточки. Выбор действия не проверяет реальные документы и не выполняет операцию в вашей системе. Расчёты выше — отдельная редактируемая модель.
Как пример встраивается в рабочий процесс
СтроительствоСЦЕНАРИЙ 016
01Договорная выручка1 200 000 ₽ без НДС; условный пример
02Затраты на дату отчёта650 000 ₽, проверено по реестру
03Оставшиеся затраты250 000 ₽; обязательства включены один раз
04Прогноз результата1 200 000 − 650 000 − 250 000 = 300 000 ₽; не остаток денег
Учебный прогноз результата объекта
Пример / 016
УЧЕБНЫЙУчебный прогноз результата объекта
- Договорная выручка
- 1 200 000 ₽ без НДС; условный пример 01
- Затраты на дату отчёта
- 650 000 ₽, проверено по реестру 02
- Оставшиеся затраты
- 250 000 ₽; обязательства включены один раз 03
- Прогноз результата
- 1 200 000 − 650 000 − 250 000 = 300 000 ₽; не остаток денег 04
Текущий шаг
Утвердить бюджет и статьи
Такой пилот проверим на ваших данных
Состав и критерии ниже — основа для обсуждения внедрения.
Что нужно разработать
План–факт по статьям.
Состав первой версии.
Разбор обезличенного объекта. Объём и подключения уточняем по вашим примерам до начала разработки.
С чего начнём
- 01
Бюджет объекта
- 02
Реестры затрат и платежей
- 03
Правила НДС и распределения
Что получит команда
- 01
План–факт по статьям
- 02
Реестр операций с источниками
- 03
Прогноз результата
Отраслевые проверки: Проверка полноты стоимости завершения объекта
Профессиональная практика RICS NRM помогает проверять состав и допущения стоимостного плана. Для прогноза объекта руководитель сопоставляет остаток затрат с незавершёнными работами и обязательствами перед субподрядчиками. Это ориентир управления стоимостью, не обязательная норма РФ.
Ручное условие приёмки
Сверил остаток с перечнем незавершённых работ и обязательств по субподряду; пропуски устранены, исключённые статьи и основания указаны.
Это подтверждение проверяющего в учебном процессе, а не автоматическая сертификация или аудит предприятия.
Что подготовить для рабочего внедрения
- Обезличенный перечень незавершённых работ с оценкой затрат на завершение и датой прогноза
- Обезличенный реестр обязательств по субподряду со статусами включения в факт или остаток
- Принятый компанией состав затрат объекта и перечень исключённых статей с основаниями
Профессиональные ориентиры
Демо не сверяет реальные договоры, объёмы работ и обязательства и не оценивает достоверность цены завершения. Полноту состава подтверждает экономист и руководитель; результат не является бухгалтерской прибылью или финансовым заключением.
Профильный ИИ-разбор и границы применения ↗Начнём с одной задачиЧто нужно
Что нужно
для первого разбора
Выберем один процесс и заранее договоримся, какой результат вам подходит.
Что понадобится от вас
- Выручка договора без НДС
- Факт затрат по статьям
- Прогноз оставшихся обязательств
Как поймём, что всё работает
Остаточные затраты учтены; выручка не подменяется поступлениями.
Что проверяем перед запуском
- Что получит сотрудник
Прогноз результата объекта с остаточными затратами
Пример на странице: Учебный прогноз результата объекта. - Что проверит ваша команда
Итоги сверены с источниками
Ответственный принимает работу после проверки или возвращает её на доработку.
От примера к вашей системе
Как внедрим
в рабочий процесс
Пилот управленческого план-факта по одному строительному объекту. Проверяем связи и исключения до переноса в повседневную работу.
Пилот на ваших исходниках
Что покажет первая проверка
- 01На входе
- Бюджет объекта
- 02Получите для проверки
- План–факт по статьям
- 03По чему принимаем
- Итоги сверены с источниками
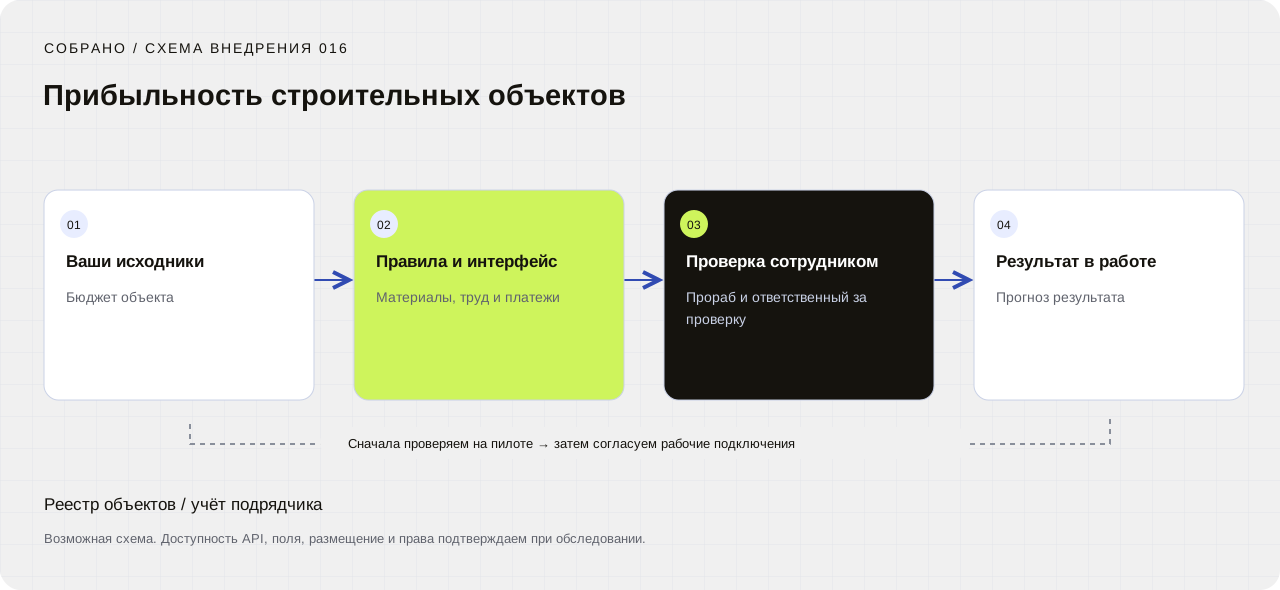
Ваши исходники
Бюджет объекта
Правила и интерфейс
Материалы, труд и платежи
Проверка сотрудником
Прораб и ответственный за проверку
Результат в работе
Прогноз результата
Разобрать ваш процесс
На счёте есть деньги, но результат объектов неизвестен.
Сверяем исходные примеры, роли и исключения. Фиксируем один сценарий пилота.
НА ВЫХОДЕ
Схема процесса и согласованный состав первой версии.
Собрать рабочий прототип
План–факт по статьям
Показываем интерфейс и правила на согласованной выборке. Проверяем неоднозначные случаи с вашей командой.
НА ВЫХОДЕ
Реестр операций с источниками
Подключить данные
Бюджет объекта
Сначала проверяем доступные выгрузки и интерфейсы. Если обмен возможен, согласуем поля, направления и права записи.
НА ВЫХОДЕ
Подтверждённый способ обмена либо согласованный импорт. Если интерфейса нет — зафиксированное ограничение и решение о следующем шаге.
Проверить в работе
Итоги сверены с источниками
Проводим контрольные сценарии, обучаем ответственных, передаём документацию и порядок восстановления.
НА ВЫХОДЕ
Прогноз результата
Проект технического задания
Задача описана.
Результат проверяем.
Основа ТЗ для направления «Прибыльность строительных объектов». Дополняем её вашими правилами и согласуем перед разработкой.
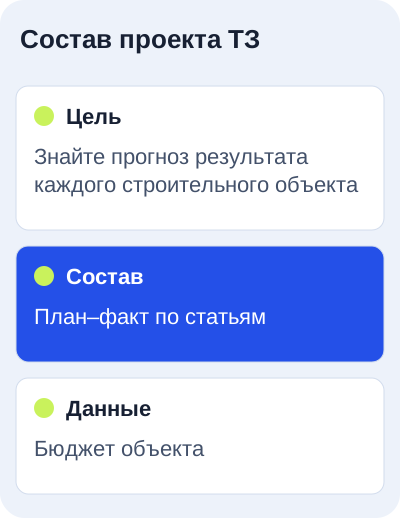
ТЗ / 016ПРОЕКТ · v0.4
Прибыльность строительных объектов
- Цель
- Знайте прогноз результата каждого строительного объекта
- Состав
- План–факт по статьям; Реестр операций с источниками; Прогноз результата
- Контур обмена
- Реестр объектов / учёт подрядчика — после проверки интерфейсов
- Приёмка
- Итоги сверены с источниками
Показать карту данных и исключения
- Договорная выручка без НДС · ₽
- Понесённые затраты без НДС · ₽
- Прогноз оставшихся затрат · ₽
Неполные вводные, несовпадающие редакции, повторные отправки и недоступность внешней системы должны иметь отдельный понятный сценарий.
Принимаем по результату
Как поймём,
что пилот работает
- 01
Итоги сверены с источниками
- 02
Авансы не увеличивают прибыль автоматически
- 03
Нераспределённые операции видны
Границы решения
Управленческий расчёт не заменяет бухгалтерский учёт; методику согласуем с ответственными.
Условная модель стоимости
Оценка по этапам.
Состав — до старта.
Пример бюджета для обсуждения. Это не утверждённый прайс и не расчёт стоимости вашей задачи.
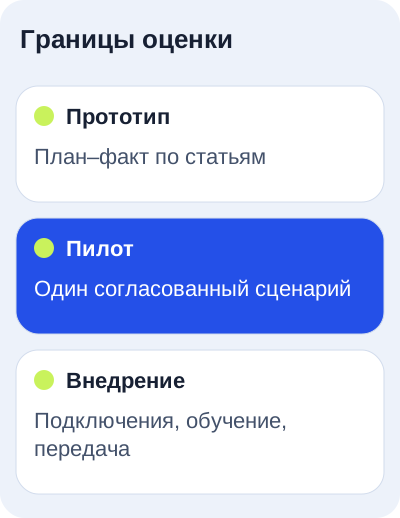
План–факт по статьям
- Интерфейс и правила на примерах
- Проверка логики с вашей командой
- Основа для оценки пилота
Пилот управленческого план-факта по одному строительному объекту
- Один ограниченный рабочий сценарий
- Критерии и разбор исключений
- Решение о дальнейшем развитии
Подключения, права, обучение и передача в согласованном контуре
- Согласованные внешние подключения
- Обучение и документация
- Порядок поддержки и восстановления
Бюджеты показывают разные объёмы работ и не складываются автоматически. В предложении фиксируем границы каждого этапа, налоги, лицензии, оборудование и сопровождение. Точную стоимость определяем после разбора исходников.
Индивидуальная разработка
Решение под вашу
уникальную задачу
Спроектируем отдельный инструмент или адаптируем это направление под ваши правила, роли, интерфейсы и инфраструктуру. Начнём с процесса и примера результата, который нужен вашей команде.
В этом направлении можно изменить состав: План и факт затрат; Материалы, труд и платежи; Результат по каждому объекту.
Сначала согласуем границы и критерии. Затем оценим разработку.До первого разговора
Хорошие вопросы.
Прямые ответы.
Как учитывать НДС?
Разделяем согласованные показатели с НДС и без него.
Общие материалы?
Распределяем по утверждённому основанию с сохранением истории.
Можно прогнозировать перерасход?
Да, по оставшимся объёмам и обязательствам; полнота данных определяет качество.
Связанные задачи
Следующая задача.
 Строительство
015
Замечания по строительному объекту
Отделочным компаниям и технадзору
Закрывайте строительное замечание после проверки исправления по месту
Демо и состав разработки
 Строительство
017
Заявки прорабов на материалы
Строительным компаниям
Отличайте заказанный материал от фактически принятого на объекте
Демо и состав разработки
 Строительство
018
Ежедневный журнал работ
Подрядчикам с несколькими площадками
Передавайте препятствие по смене вместе с участком и объёмом работ
Демо и состав разработки
Ваш процесс / проверяемый пилот
Разобрать затраты объекта
Пилот управленческого план-факта по одному строительному объекту
Сейчас работает предпросмотр: бриф скачивается на устройство, данные не отправляются. Не вводите чувствительную информацию.Что согласуем до разработки
Состав первой версии, исходные данные, стоимость и критерии приёмки. Уникальную задачу тоже можно разобрать.
Подготовьте для предметного разбора01 02
Есть ли бюджет объекта и реестр фактических затрат?
Как учитываются оставшиеся обязательства и общие расходы?
Что проверим отдельноРеальные данные, доступы и ограничения подключений. Учебное демо показывает механику; объём внедрения определяется после разбора вашего примера.