
 Загрузить счета и оплаты
 Сверить распределение
 Уточнить причину
 Назначить контроль договорённости
Условные данные и выбранные статьи расчёта; это не финансовая отчётность компании.
Разработка для B2B-компаний с отсрочкой платежа
Знайте следующий шаг по каждому неоплаченному счёту
Суммы и обещания оплаты разнесены. У долга есть основание, ответственный и действие.
Какой пилот обсудим
Начало внедрения: Пилот обезличенного реестра задолженности одного подразделения
Разработка и внедрение под правила вашей компании
Образец записи · учебные данныеУчебная задолженность
- Счёт
- УЧ-087: 100 000 ₽
- Оплачено
- 60 000 ₽
Кому пригодится
Финансовый директор B2B-компании
Посмотрите, как движется задача.
Контроль дебиторской задолженности. Раскройте этап — увидите его место в процессе. Это схема будущего решения, а не подключённая система.
01Загрузить счета и оплаты
Обезличенная выгрузка счетов и оплат
02Сверить распределение
Правила распределения платежей по счетам
03Уточнить причину
Ответственные менеджеры и статусы спорных сумм
04Назначить контроль договорённости
Остаток раскрывает счёт и оплату; переплата даёт отдельный статус сверки, а не отрицательный долг.
Пилот обезличенного реестра задолженности одного подразделения. Данные, подключения и критерии согласуем до разработки.
Сначала пример. Затем ваша задача.Что изменится.
Что изменится.
Как это проверить.
Сравните учебные данные или откройте запись в модели. Это отдельные способы проверки: изменения между ними не переносятся.
Польза для вашей компанииПоказывайте долг с основанием, распределённой оплатой и следующим действием
Сравнение на готовых данных
Разнесите оплату на всю сумму счёта и проверьте остаток долга.
- Распределённая оплата
- До изменения60 000 ₽→После изменения100 000 ₽
- Неоплаченный остаток
- До изменения40 000 ₽→После изменения0 ₽
В этом сравненииПроверки примера пройдены
Быстрый расчётПрименить изменение и сравнить
Два независимых примера: введённые здесь данные в модель не переносятся.Работа командыОткрыть готовую учебную записьРеестр остатков с основанием и следующим контактом
Что проверить в полной модели
Частичная оплата уменьшает нужное основание
- Назначить
- Внести факт
- Принять или вернуть
Что нужно для вашего решения
- Ваши материалы
- Счета и сроки
- Результат для команды
- У долга есть основание, ответственный и действие
- Что сверить в готовой учебной записи
- Частичная оплата уменьшает нужное основание
Кнопка меняет только поле «Распределённая оплата»; остальные введённые данные сохраняются. Зависимые согласования могут потребовать повторной проверки. Учебные случаи не исправляют реальные измерения и заказы.
Зачем внедрять / Разработка для B2B-компаний с отсрочкой платежа
Показывайте долг с основанием, распределённой оплатой и следующим действием
Разделять спорную сумму и просрочку
Контролировать договорённости ответственных
Проверьте на понятном примереОт исходных данных
Открыть учебный продукт От исходных данных
к результату, который можно принять.
Выберите этап: все данные остаются видны.
- 01Что подаём на вход→
Счета и сроки
Платежи и зачёты
Проверяем состав и правила вашей компании.Выбрать запись и изменить вводные - 02Что получаем→
Реестр остатков с основанием и следующим контактом
Учебный пример / Учебная задолженностьПример показывает формат результата, а не выполненную работу клиента.Открыть расчёты и сводку- Счёт
- УЧ-087: 100 000 ₽
- Оплачено
- 60 000 ₽
- 03Как принимаем
Проверка по вашему процессу
Частичная оплата уменьшает нужное основание
Критерии фиксируем до разработки. Расчёт и документ сами по себе не подтверждают реальное выполнение.Пройти исполнение и приёмку
Узнаёте ситуацию?
Просрочка требует ручной сверки с менеджерами
Суммы и обещания оплаты разнесены
У долга есть основание, ответственный и действие
На конкретном примере
Контроль дебиторской задолженности
Показывайте долг с основанием, распределённой оплатой и следующим действием. Ниже — конкретный случай с изменением вводных и сравнением результата. Данные учебные.
Попробуйте как продукт
Открыть модель продукта ↗Локальная демонстрация. Это не подключённая система вашей компании.Реестр остатков с основанием и следующим контактом
Откройте рабочий контур: три записи, реестр, карточки, этапы, история изменений и сводка. Можно добавить свою учебную запись и пройти процесс целиком.
Контроль дебиторской задолженностиЛокальное демо
Попробуйте конкретный случай
Разнесите оплату на всю сумму счёта и проверьте остаток долга.
- 1Измените данные
Распределённая оплата: 60 000 ₽ → 100 000 ₽
- 2Посмотрите, что получится
Неоплаченный остаток: 40 000 ₽ → 0 ₽
- 3Проверьте условия
Обратите внимание: Оплата не превышает счёт
Все показатели: до и после
До изменения
Неоплаченный остаток: 40 000 ₽
После изменения
Неоплаченный остаток: 0 ₽
02 / Результат
Данные примераУчебная модель
Без зачётов, возвратов и споров об основании; это не расчёт пени. Все данные, цены, пороги и нормы учебные. Расчёт выполняется локально, без внешних API и ИИ. Реальные заказы не меняются, данные остаются в браузере.
От проверки — к действию
Учебный сценарийОстаток превращается в задачу менеджера
СЧ-087: 100000 ₽; распределено 60000 ₽, остаток 40000 ₽.
По остатку нет следующего шага; это не ошибка распределения и не рассчитанная пеня.
03 / Выберите действие сотрудника
04 / Результат выбранного действияРеестр остатков с основанием и следующим контактом
Остаток 40000 ₽ сохранён; задача М-02 имеет дату и основание, оплата не помечена полученной.
Этот сценарий показывает заранее заданные состояния карточки. Выбор действия не проверяет реальные документы и не выполняет операцию в вашей системе. Расчёты выше — отдельная редактируемая модель.
Как пример встраивается в рабочий процесс
Работа с документамиСЦЕНАРИЙ 087
01СчётУЧ-087: 100 000 ₽
02Оплачено60 000 ₽
03Остаток40 000 ₽
04Следующий шагСверить акт с ответственным менеджером
Учебная задолженность
Пример / 087
УЧЕБНЫЙУчебная задолженность
- Счёт
- УЧ-087: 100 000 ₽ 01
- Оплачено
- 60 000 ₽ 02
- Остаток
- 40 000 ₽ 03
- Следующий шаг
- Сверить акт с ответственным менеджером 04
Текущий шаг
Загрузить счета и оплаты
Такой пилот проверим на ваших данных
Состав и критерии ниже — основа для обсуждения внедрения.
Что нужно разработать
Реестр долга.
Состав первой версии.
Обезличенный отчёт по задолженности. Объём и подключения уточняем по вашим примерам до начала разработки.
С чего начнём
- 01
Счета и сроки
- 02
Платежи и зачёты
- 03
Ответственные клиенты
Что получит команда
- 01
Реестр долга
- 02
История договорённостей
- 03
Задачи контроля
Отраслевые проверки: Отделение допуска контрольной сверки от прекращения обязательства
Процессный подход ISO помогает разделить результат сверки и решение по долгу; W3C PROV — связать решение с основанием и ответственным, UBL — различать счёт и оплату. Это ориентиры организации контроля, а не бухгалтерская или правовая экспертиза.
Ручное условие приёмки
Ответственный подтвердил основание допуска и зафиксировал, что ненулевой остаток сохраняется к взысканию либо требует отдельного решения, а проверка не списывает долг
Это подтверждение проверяющего в учебном процессе, а не автоматическая сертификация или аудит предприятия.
Что подготовить для рабочего внедрения
- Обезличенный пример счёта, распределённой оплаты и непогашенного остатка с идентификаторами оснований
- Внутренний порядок назначения допуска и образец решения ответственного о дальнейшей работе с остатком
Профессиональные ориентиры
Демо не проверяет полномочия, действительность задолженности и основания её прекращения. Решения о списании, зачёте и взыскании требуют отдельного бухгалтерского и при необходимости юридического рассмотрения; отметка отражает заявление ответственного.
Профильный ИИ-разбор и границы применения ↗Начнём с одной задачиЧто нужно
Что нужно
для первого разбора
Выберем один процесс и заранее договоримся, какой результат вам подходит.
Что понадобится от вас
- Обезличенная выгрузка счетов и оплат
- Правила распределения платежей по счетам
- Ответственные менеджеры и статусы спорных сумм
Как поймём, что всё работает
Остаток раскрывает счёт и оплату; переплата даёт отдельный статус сверки, а не отрицательный долг.
Что проверяем перед запуском
- Что получит сотрудник
Реестр остатков с основанием и следующим контактом
Пример на странице: Учебная задолженность. - Что проверит ваша команда
Частичная оплата уменьшает нужное основание
Ответственный принимает работу после проверки или возвращает её на доработку.
От примера к вашей системе
Как внедрим
в рабочий процесс
Пилот обезличенного реестра задолженности одного подразделения. Проверяем связи и исключения до переноса в повседневную работу.
Пилот на ваших исходниках
Что покажет первая проверка
- 01На входе
- Счета и сроки
- 02Получите для проверки
- Реестр долга
- 03По чему принимаем
- Частичная оплата уменьшает нужное основание
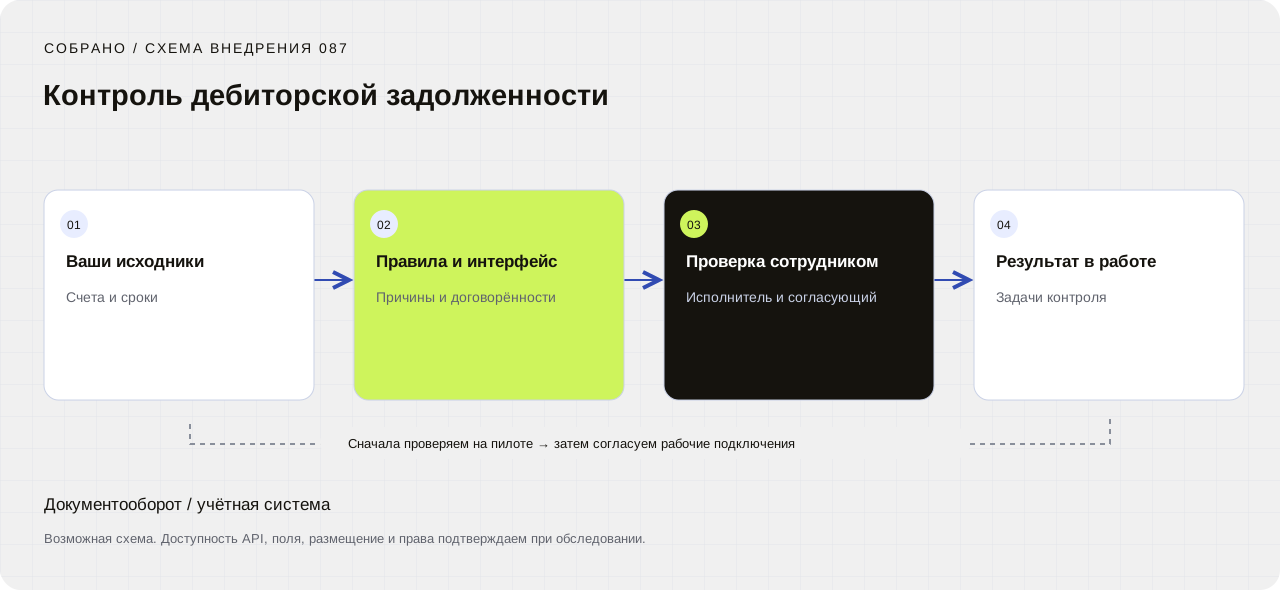
Ваши исходники
Счета и сроки
Правила и интерфейс
Причины и договорённости
Проверка сотрудником
Исполнитель и согласующий
Результат в работе
Задачи контроля
Разобрать ваш процесс
Просрочка требует ручной сверки с менеджерами
Сверяем исходные примеры, роли и исключения. Фиксируем один сценарий пилота.
НА ВЫХОДЕ
Схема процесса и согласованный состав первой версии.
Собрать рабочий прототип
Реестр долга
Показываем интерфейс и правила на согласованной выборке. Проверяем неоднозначные случаи с вашей командой.
НА ВЫХОДЕ
История договорённостей
Подключить данные
Счета и сроки
Сначала проверяем доступные выгрузки и интерфейсы. Если обмен возможен, согласуем поля, направления и права записи.
НА ВЫХОДЕ
Подтверждённый способ обмена либо согласованный импорт. Если интерфейса нет — зафиксированное ограничение и решение о следующем шаге.
Проверить в работе
Частичная оплата уменьшает нужное основание
Проводим контрольные сценарии, обучаем ответственных, передаём документацию и порядок восстановления.
НА ВЫХОДЕ
Задачи контроля
Проект технического задания
Задача описана.
Результат проверяем.
Основа ТЗ для направления «Контроль дебиторской задолженности». Дополняем её вашими правилами и согласуем перед разработкой.
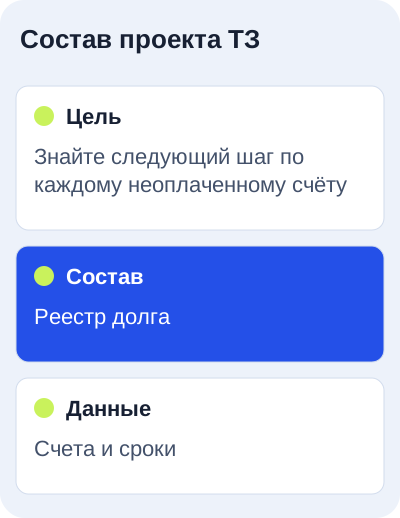
ТЗ / 087ПРОЕКТ · v0.4
Контроль дебиторской задолженности
- Цель
- Знайте следующий шаг по каждому неоплаченному счёту
- Состав
- Реестр долга; История договорённостей; Задачи контроля
- Контур обмена
- Документооборот / учётная система — после проверки интерфейсов
- Приёмка
- Частичная оплата уменьшает нужное основание
Показать карту данных и исключения
- Сумма счёта · ₽
- Распределённая оплата · ₽
Неполные вводные, несовпадающие редакции, повторные отправки и недоступность внешней системы должны иметь отдельный понятный сценарий.
Принимаем по результату
Как поймём,
что пилот работает
- 01
Частичная оплата уменьшает нужное основание
- 02
Спорная сумма выделена
- 03
Обещание оплаты имеет дату проверки
Границы решения
Не взыскание и не автоматическая юридическая претензия; спорные основания проверяет специалист.
Условная модель стоимости
Оценка по этапам.
Состав — до старта.
Пример бюджета для обсуждения. Это не утверждённый прайс и не расчёт стоимости вашей задачи.
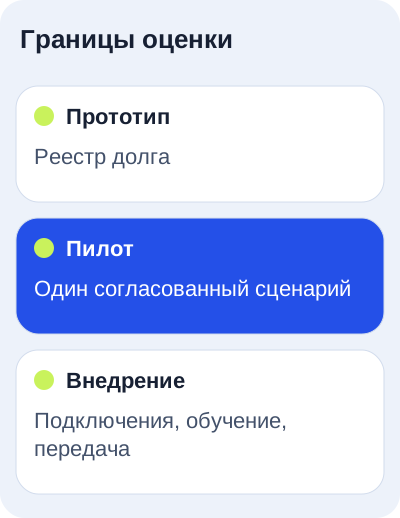
Реестр долга
- Интерфейс и правила на примерах
- Проверка логики с вашей командой
- Основа для оценки пилота
Пилот обезличенного реестра задолженности одного подразделения
- Один ограниченный рабочий сценарий
- Критерии и разбор исключений
- Решение о дальнейшем развитии
Подключения, права, обучение и передача в согласованном контуре
- Согласованные внешние подключения
- Обучение и документация
- Порядок поддержки и восстановления
Бюджеты показывают разные объёмы работ и не складываются автоматически. В предложении фиксируем границы каждого этапа, налоги, лицензии, оборудование и сопровождение. Точную стоимость определяем после разбора исходников.
Индивидуальная разработка
Решение под вашу
уникальную задачу
Спроектируем отдельный инструмент или адаптируем это направление под ваши правила, роли, интерфейсы и инфраструктуру. Начнём с процесса и примера результата, который нужен вашей команде.
В этом направлении можно изменить состав: Счета и оплаты; Причины и договорённости; Задачи ответственным.
Сначала согласуем границы и критерии. Затем оценим разработку.До первого разговора
Хорошие вопросы.
Прямые ответы.
Есть аванс?
Учитываем по согласованным правилам сверки.
Можно частичные оплаты?
Да, с распределением.
Если клиент оспаривает акт?
Отдельная причина и задача.
Связанные задачи
Следующая задача.
 Работа с документами
086
Согласование изменений проекта
Агентствам, разработчикам и проектным бюро
Оценивайте изменение проекта до выполнения дополнительных работ
Демо и состав разработки
 Работа с документами
088
Организация выхода сотрудника
Компаниям с регулярным наймом
Готовьте доступы и оборудование к первому дню по поручениям служб
Демо и состав разработки
 Работа с документами
085
Конструктор коммерческих предложений
IT-компаниям, агентствам и консультантам
Собирайте коммерческое предложение из этапов и согласованных ставок
Демо и состав разработки
Ваш процесс / проверяемый пилот
Сверить неоплаченные счета
Пилот обезличенного реестра задолженности одного подразделения
Сейчас работает предпросмотр: бриф скачивается на устройство, данные не отправляются. Не вводите чувствительную информацию.Что согласуем до разработки
Состав первой версии, исходные данные, стоимость и критерии приёмки. Уникальную задачу тоже можно разобрать.
Подготовьте для предметного разбора01 02
Где распределяются оплаты по основаниям?
Кто отвечает за разговор с каждым должником?
Что проверим отдельноРеальные данные, доступы и ограничения подключений. Учебное демо показывает механику; объём внедрения определяется после разбора вашего примера.